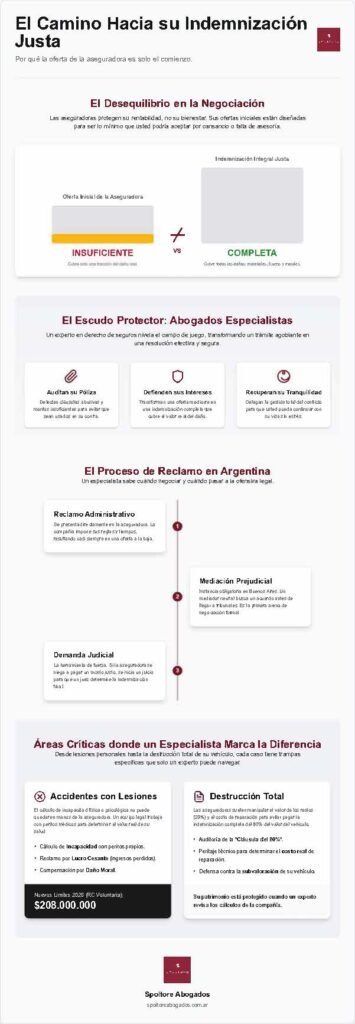
La mayoría de las aseguradoras no le pagan lo que el daño realmente vale, sino lo mínimo que usted está dispuesto a aceptar por cansancio o falta de asesoría técnica. Es una realidad incómoda: el lenguaje complejo de las pólizas y las ofertas iniciales que no cubren sus gastos reales están diseñados para proteger la rentabilidad de la empresa, no su bienestar.
En este escenario de incertidumbre, contar con abogados especialistas en derecho de seguros es la única forma de nivelar el campo de juego y exigir un trato justo frente a corporaciones que parecen inalcanzables. Usted merece la tranquilidad de saber que sus derechos no se negocian.
En esta guía actualizada para 2026, le mostraremos cómo asegurar la indemnización integral que le corresponde por ley, considerando los nuevos límites de cobertura de la Superintendencia de Seguros de la Nación que alcanzan los $208.000.000 para responsabilidad civil voluntaria en autos. Vamos a explicarle cómo detectar cláusulas abusivas y el proceso para delegar este conflicto en expertos que actúan como su escudo protector, transformando un trámite agobiante en una resolución efectiva, segura y pragmática.
Puntos Clave
- Entenderá cómo la auditoría técnica de su póliza evita que las aseguradoras apliquen montos insuficientes o cláusulas abusivas en su contra.
- Descubrirá por qué los abogados especialistas en derecho de seguros son fundamentales para transformar una oferta inicial mediocre en una indemnización justa y completa.
- Conocerá las etapas críticas del proceso de reclamo en Argentina, desde la denuncia administrativa hasta la mediación prejudicial obligatoria.
- Aprenderá a elegir un equipo legal con visión interdisciplinaria que incluya peritos médicos y técnicos para respaldar su caso con pruebas sólidas.
- Sabrá cómo delegar la gestión total del conflicto para recuperar su tranquilidad mientras profesionales audaces defienden sus intereses frente a las grandes compañías.
Tabla de Contenidos
- ¿Qué hacen los abogados especialistas en derecho de seguros?
- Áreas críticas donde la especialización garantiza resultados
- Cómo elegir al mejor estudio de abogados de seguros en Buenos Aires
- El proceso de reclamo en Argentina: De la mediación al juicio
- Spoltore Abogados: Especialistas en ganarle a las aseguradoras
¿Qué hacen los abogados especialistas en derecho de seguros?
Los abogados especialistas en derecho de seguros son mucho más que gestores de trámites. Son auditores técnicos que desarman la complejidad de los contratos para asegurar que las compañías cumplan con lo pactado. Su labor principal se basa en los principios del derecho de seguros, un marco legal que busca equilibrar la relación entre el asegurado y las grandes corporaciones.
Estos profesionales intervienen desde la interpretación de las condiciones generales hasta la ejecución de sentencias judiciales. Su objetivo es garantizar que el lenguaje técnico no se convierta en una barrera para su indemnización.
Por esta razón, existen tres caminos claros para obtener justicia. El reclamo administrativo ocurre dentro de la propia aseguradora, donde ellos suelen imponer sus reglas y tiempos. La mediación es una instancia obligatoria en Buenos Aires, donde un tercero neutral busca un acuerdo antes de llegar a tribunales. Finalmente, la demanda judicial es la herramienta de fuerza cuando la compañía se niega a pagar lo que corresponde. Un especialista sabe exactamente cuándo abandonar la negociación amistosa para pasar a la ofensiva legal, ahorrando tiempo y frustraciones al cliente.
Reclamos de terceros vs. reclamos propios
En un siniestro vial, el escenario cambia según quién deba pagar. Si usted es la víctima y reclama a la póliza del responsable, se enfrenta a un reclamo de terceros. Aquí, las aseguradoras suelen ofrecer montos irrisorios apelando a la falta de pruebas o a supuestas culpas compartidas.
Por otro lado, el reclamo propio surge cuando su propia compañía no cumple con coberturas de robo o destrucción total. Los abogados especialistas en derecho de seguros auditan estas situaciones para evitar que las empresas apliquen cláusulas abusivas que limitan su responsabilidad de forma ilegal, protegiendo su patrimonio en todo momento.
Auditoría de liquidación de siniestros
¿Por qué las ofertas de las compañías suelen ser tan bajas? Las aseguradoras utilizan baremos internos que no siempre reflejan la realidad del mercado o la gravedad de las lesiones. En 2026, con un mercado automotor dinámico, los valores de plaza pueden quedar desactualizados rápidamente.
Un abogado experto no acepta el primer número que le proponen. Trabaja con peritos médicos para calcular la incapacidad física real y con especialistas accidentológicos para reconstruir el hecho. Esta auditoría permite detectar errores en los cálculos de la aseguradora y fundamentar un reclamo por el valor real del daño sufrido, incluyendo conceptos como el lucro cesante y el daño moral.
Áreas críticas donde la especialización garantiza resultados
En el escenario legal de 2026, la brecha entre lo que dice su póliza y lo que la empresa está dispuesta a pagar es más profunda que nunca. Los abogados especialistas en derecho de seguros identifican los puntos exactos donde las aseguradoras suelen recortar beneficios para proteger su rentabilidad técnica.
No se trata solo de presentar papeles. Se trata de auditar cada centavo basándose en la jurisprudencia actual y las nuevas normativas de la Superintendencia de Seguros de la Nación. Ustedes necesitan una defensa que entienda que una indemnización no es un favor, sino una obligación contractual.
Accidentes con lesiones: El reclamo por incapacidad
Reclamo por incapacidad física y psicológica
Cuando un siniestro vial deja secuelas físicas o psicológicas, el cálculo de la indemnización no puede quedar al azar. En Buenos Aires, los tribunales aplican fórmulas matemáticas complejas para determinar el valor vida. Este cálculo considera su edad, sus ingresos y el porcentaje de incapacidad determinado por un perito médico especializado. No acepten el primer porcentaje que les asigne el médico de la compañía aseguradora; ellos siempre buscarán el número más bajo.
Coberturas actualizadas y lucro cesante
Si el accidente les impidió trabajar, tienen derecho a reclamar el lucro cesante. Por lo tanto, es vital documentar no solo los gastos médicos inmediatos, sino también la pérdida de ingresos futuros. Con los nuevos límites de cobertura que entraron en vigencia en enero de 2026, donde la responsabilidad civil voluntaria para autos alcanza los $208.000.000, existe un margen real para obtener reparaciones integrales por daños graves que antes quedaban sin cobertura suficiente.
Destrucción total: La trampa del 80% y el 20%
La cláusula de destrucción total es uno de los puntos de mayor conflicto. Tradicionalmente, se considera que hay daño total cuando el costo de las reparaciones supera el 80% del valor del vehículo. El problema surge cuando la aseguradora subvalúa el precio de mercado de su auto para evitar pagar la suma completa. Esta maniobra técnica deja a miles de asegurados con una indemnización que no les permite reponer su unidad.
Sin embargo, frente a estas maniobras arbitrarias, aplicamos la Ley de Defensa del Consumidor para impugnar liquidaciones que no respetan el valor de plaza actual. Las empresas suelen ignorar que el valor del vehículo debe actualizarse al momento del pago efectivo. Si su compañía les ofrece un monto insuficiente, es momento de iniciar una demanda por cumplimiento de contrato. Nuestra experiencia nos permite detectar estas trampas antes de que ustedes firmen cualquier acuerdo desfavorable. Si sienten que su aseguradora está dilatando los tiempos, pueden consultar con nuestro equipo legal para evaluar la viabilidad técnica de su reclamo.
Cómo elegir al mejor estudio de abogados de seguros en Buenos Aires
La elección de su representación legal define el éxito de su indemnización. En 2026, el mercado de seguros en Argentina atraviesa una transformación profunda debido a la desregulación y la actualización constante de montos por parte de la Superintendencia de Seguros de la Nación (SSN). Por eso, contratar abogados especialistas en derecho de seguros no es un lujo, sino una necesidad técnica. Ustedes necesitan profesionales que no solo conozcan la ley, sino que tengan el peso institucional para negociar de igual a igual con las grandes compañías.
- Experiencia en litigios locales: El estudio debe demostrar trayectoria en tribunales de CABA y Provincia de Buenos Aires, conociendo los criterios actuales de los jueces.
- Equipo interdisciplinario: Un reclamo por lesiones graves requiere médicos legistas y peritos accidentológicos propios. Sin ellos, su caso depende exclusivamente de lo que diga la aseguradora.
- Transparencia total: Busquen firmas que trabajen bajo el esquema de cuota litis. Esto significa que el abogado solo cobra un porcentaje si ustedes ganan el caso, alineando los intereses de ambas partes.
- Comunicación directa: Eviten los estudios donde su caso es solo un número de expediente manejado por administrativos. Exijan hablar con el profesional responsable.
¿Generalista o especialista? Una decisión clave
Un abogado de familia o uno dedicado a sucesiones difícilmente esté al tanto de la Resolución 589/2025 de la SSN, que fijó los nuevos límites de cobertura obligatoria en $20.800.000 para responsabilidad civil. El derecho de seguros es una rama técnica y dinámica. Un especialista audita la letra chica de las condiciones generales y particulares de su póliza para detectar exclusiones inválidas. Contar con alguien que analice la jurisprudencia reciente le permite anticiparse a las estrategias de defensa que las aseguradoras usan para dilatar los pagos.
La primera consulta: Qué preguntar antes de contratar
No salgan de la primera reunión con dudas. Es fundamental preguntar sobre los tiempos estimados de la Mediación Prejudicial Obligatoria en CABA, que suele ser el primer filtro antes de llegar a juicio. Indaguen sobre la viabilidad real de su reclamo. Un buen profesional les dirá la verdad, incluso si esta no es la que esperan escuchar.
Finalmente, soliciten claridad sobre los gastos de inicio. Aunque el honorario principal sea a resultado, existen tasas y sellados que deben estar claros desde el primer día para evitar sorpresas en medio del proceso. Su tranquilidad comienza cuando delega el conflicto en manos expertas.
El proceso de reclamo en Argentina: De la mediación al juicio
Entender los tiempos legales es vital para no desesperar durante la espera. El camino comienza con la denuncia administrativa ante la compañía aseguradora. Según la ley vigente, la empresa tiene un plazo de 30 días para aceptar o rechazar el siniestro una vez recibida toda la documentación. En 2026, gracias a la Resolución 136/2026, los trámites por destrucción total o robo se han agilizado mediante el uso de títulos digitales, pero esto no garantiza que el monto ofrecido sea el correcto. Aquí es donde los abogados especialistas en derecho de seguros intervienen para auditar que el peritaje de la empresa no subvalúe los daños de su vehículo o la gravedad de sus lesiones.
En consecuencia, si la etapa administrativa no arroja un resultado justo, pasamos a la Mediación Prejudicial Obligatoria. En Buenos Aires, este es un paso legal ineludible. Un mediador oficial intenta que las partes lleguen a un acuerdo sin pisar un juzgado. Es una instancia de negociación pura donde la presencia de un experto es la única garantía de no ser presionado para aceptar migajas.
Si no hay acuerdo, se cierra el acta y queda habilitada la vía de la demanda judicial. En el juicio, el proceso se vuelve más riguroso: se abren los cuadernos de prueba y se designan peritos de oficio (médicos, ingenieros o contadores) que son auxiliares de la justicia y no empleados de la aseguradora.
La mediación: ¿Cuándo conviene cerrar un acuerdo?
Cerrar un acuerdo en mediación ofrece rapidez y liquidez inmediata. Sin embargo, en un contexto de alta volatilidad económica como el de 2026, aceptar una oferta apurada puede ser un error costoso. El impacto de la inflación puede licuar una indemnización si el juicio se extiende demasiado tiempo sin las tasas de interés adecuadas.
Evaluamos cada oferta comparándola con los valores reales de plaza y las secuelas físicas detectadas. Si la aseguradora no llega al número que garantiza su reparación integral, nuestra recomendación es avanzar hacia la demanda judicial con una estrategia audaz y decidida.
Pruebas fundamentales en derecho de seguros
La solidez de su caso depende de las pruebas recolectadas en las primeras horas tras el siniestro. Las actas policiales, los datos de testigos presenciales y las filmaciones de cámaras de seguridad son los pilares para determinar la responsabilidad. En accidentes con lesiones, la historia clínica detallada y los estudios médicos iniciales son irremplazables para demostrar el daño sufrido.
Los abogados especialistas en derecho de seguros coordinan peritajes accidentológicos privados para determinar la mecánica del choque antes de llegar al perito de oficio. Esto asegura que la verdad de los hechos prevalezca sobre las excusas técnicas que suelen usar las compañías para evadir sus pagos. No permita que los plazos legales o la burocracia de las empresas jueguen en su contra. Si necesita asesoramiento profesional para iniciar su reclamo con firmeza, puede contactar a nuestro estudio especializado hoy mismo para proteger sus derechos.
Spoltore Abogados: Especialistas en ganarle a las aseguradoras
Liderado por el Dr. Augusto Spoltore, nuestro estudio se ha consolidado como un referente ineludible en el mercado legal de Buenos Aires. Entendemos que enfrentar a una compañía de seguros requiere algo más que conocimiento teórico; exige una defensa audaz y decidida. Como abogados especialistas en derecho de seguros, nos posicionamos como su aliado resolutivo para eliminar la frialdad burocrática y enfocarnos en la superación de sus expectativas. Nuestra presencia en CABA y Gran Buenos Aires garantiza un acompañamiento cercano, eliminando la incertidumbre que suele rodear a estos procesos.
Trabajamos bajo un esquema de seguridad absoluta en los resultados. No cobramos honorarios si ustedes no ganan su indemnización. Este pacto de cuota litis asegura que nuestro compromiso sea total, ya que alineamos nuestros intereses con los suyos para obtener el mayor beneficio posible. Además, brindamos una defensa técnica audaz en causas penales derivadas de accidentes de tránsito. Esta visión integral nos permite proteger no solo su patrimonio frente a la aseguradora, sino también su libertad y tranquilidad ante cualquier derivación judicial del siniestro.
Nuestra metodología de trabajo
Auditamos cada póliza con un enfoque quirúrgico para detectar cláusulas abusivas que las compañías suelen utilizar para limitar su responsabilidad. No somos simples gestores de expedientes. Somos expertos que navegan el sistema legal con precisión pragmática. Nuestra gestión abarca desde el asesoramiento inmediato tras el siniestro hasta el cobro final de la sentencia o acuerdo. Incorporamos tecnología avanzada para el seguimiento de causas en tiempo real, lo que permite que ustedes estén informados sobre cada avance de su reclamo de manera directa y transparente.
Inicie su reclamo hoy mismo
El tiempo es un factor crítico que no debe subestimar. Los plazos de prescripción en Argentina pueden anular su derecho a una reparación justa si no actúa con rapidez. Ya sea que enfrente un conflicto por destrucción total o un accidente con lesiones físicas, nuestro equipo está listo para intervenir y nivelar la balanza a su favor. No permita que la aseguradora imponga sus reglas por cansancio o falta de información. Contacte a Spoltore Abogados y recupere lo que es suyo mediante una consulta profesional diseñada para darle soluciones efectivas y definitivas.
Asegure su reparación integral frente a las aseguradoras
En el contexto legal de 2026, el éxito de su reclamo depende de no aceptar la primera oferta y contar con una auditoría técnica rigurosa de su siniestro. Las compañías suelen utilizar la complejidad de las pólizas para minimizar pagos, pero ustedes tienen el derecho de exigir una indemnización que cubra el daño real sufrido. Delegar este conflicto en abogados especialistas en derecho de seguros es el paso decisivo para transformar la incertidumbre en un resultado tangible, justo y definitivo.
Con más de 15 años de experiencia en el fuero civil y comercial, Spoltore Abogados ofrece una defensa audaz y especializada en accidentes de tránsito y sucesiones. El Dr. Augusto Spoltore brinda atención personalizada para garantizar que cada caso reciba la estrategia técnica que merece, sin rodeos burocráticos. No permita que los plazos legales venzan sus derechos ni que la presión de las empresas lo obligue a aceptar menos de lo que le corresponde. Obtenga una consulta gratuita con nuestros especialistas en seguros y recupere hoy mismo la tranquilidad que su familia necesita. Estamos listos para proteger sus intereses con firmeza y eficacia absoluta.
Preguntas Frecuentes
¿Cuánto tiempo tengo para reclamar a un seguro después de un accidente?
Ustedes tienen un plazo de un año para reclamar a su propia compañía de seguros y tres años para iniciar acciones contra el tercero responsable del siniestro. Estos tiempos de prescripción son fatales; si no se inicia el reclamo formal dentro de estos periodos, se pierde el derecho a exigir la indemnización por ley. Es fundamental recolectar la prueba de forma inmediata para que el paso del tiempo no debilite la estrategia legal.
¿Qué pasa si la aseguradora del tercero no tiene fondos o está en quiebra?
Si la aseguradora del responsable es insolvente o está en proceso de liquidación, el reclamo debe dirigirse directamente contra el patrimonio del conductor y del titular registral del vehículo. En estos escenarios complejos, la intervención de abogados especialistas en derecho de seguros permite solicitar medidas cautelares, como embargos preventivos o inhibiciones de bienes. Estas acciones aseguran que ustedes puedan cobrar su reparación económica incluso ante la caída de la compañía aseguradora.
¿Tengo que pagarle al abogado si pierdo el juicio de seguros?
No, bajo la modalidad de cuota litis o pacto a resultado, ustedes no deben abonar honorarios profesionales si no se logra cobrar la indemnización. El estudio asume el riesgo del proceso junto con el cliente, lo que garantiza un compromiso absoluto con el éxito de la causa. Solo se percibe un porcentaje del monto obtenido una vez que el dinero está efectivamente en manos del asegurado o damnificado.
¿Qué es la franquicia y cómo afecta mi indemnización?
La franquicia es el monto fijo o porcentual que queda a cargo del asegurado en caso de un siniestro, según lo estipulado en las condiciones particulares de su póliza. Si el daño total de su auto es de $800.000 y su franquicia es de $150.000, la compañía solo le reembolsará la diferencia. Es un mecanismo que las empresas usan para reducir su exposición económica, por lo que auditamos su validez para evitar aplicaciones abusivas.
¿Puedo reclamar si yo tuve parte de la culpa en el accidente de tránsito?
Sí, ustedes pueden reclamar una indemnización proporcional aunque hayan tenido una cuota de responsabilidad en el hecho. En Argentina rige el principio de culpa concurrente, donde un juez determina el grado de participación de cada conductor en el accidente. Si se establece que el tercero tuvo un 60% de la responsabilidad, ustedes tienen derecho a percibir ese mismo porcentaje sobre el total de los daños y perjuicios reclamados.
¿Cómo se calcula el daño moral en un juicio contra una aseguradora?
El daño moral se estima según el sufrimiento psicológico, la angustia y la alteración de la vida cotidiana que el accidente provocó en la víctima. Los abogados especialistas en derecho de seguros utilizan peritajes médicos y psicológicos para demostrar este impacto no material ante los jueces. No es un monto fijo, sino que depende de la sensibilidad del magistrado y de la solidez de las pruebas presentadas sobre el padecimiento espiritual del damnificado.
¿Qué documentos necesito para iniciar una demanda por incumplimiento de seguro?
Ustedes deben reunir la póliza de seguro completa, el último recibo de pago, la denuncia administrativa del siniestro y la carta de rechazo o la oferta insuficiente de la compañía. Además, es vital contar con el acta policial, fotos del lugar del hecho y presupuestos detallados de reparación. Esta documentación forma el cuerpo probatorio inicial para demostrar que la aseguradora ha violado los términos del contrato o las normativas de la Superintendencia de Seguros.